Domain bwm24.de kaufen?
Wir ziehen mit dem Projekt
bwm24.de um.
Sind Sie am Kauf der Domain
bwm24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bwm24.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
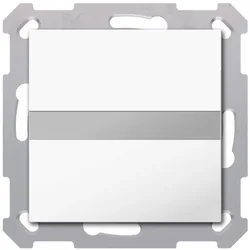
MDT technologies Bewegungsmelder/Auto BWM-55002.03SBussystem KNX=jaBussystem KNX-RF (Funk)=neinBussystem KNX Secure=jaBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinAusführung=BewegungsmelderMontageart=UnterputzGeeignet für Deckenmontage=neinGeeignet für Wandmontage=jaWerkstoff=KunststoffWerkstoffgüte=ThermoplastAusführung der Oberfläche=glänzendFarbe=weißRAL-Nummer (ähnlich)=9010Transparent=neinMit Busankopplung=jaNebenstelleneingang=neinBusspannungsversorgung=jaUnterkriechschutz=neinRückfeldüberwachung=neinBetriebsartenschalter=jaTierschneise=jaTreppenlichtautomatik=jaAnsprechhelligkeit einstellbar=jaTeach-Funktion für Ansprechhelligkeit=neinAusschaltverzögerung selbstlernend=neinDALI-2 zertifiziert=neinMit Akustiksensor=neinOptimale Montagehöhe=1,1 mMax. Reichweite zu einer Seite=5 mMax. Reichweite frontal=5 mErfassungswinkel vertikal=15 °Erfassungswinkel horizontal=180 °Anz...108,03 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
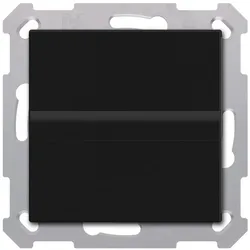
MDT technologies Bewegungsmelder/Auto BWM-55006.03SBussystem KNX=jaBussystem KNX-RF (Funk)=neinBussystem KNX Secure=jaBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinAusführung=BewegungsmelderMontageart=UnterputzGeeignet für Deckenmontage=neinGeeignet für Wandmontage=jaWerkstoff=KunststoffWerkstoffgüte=ThermoplastAusführung der Oberfläche=mattFarbe=schwarzTransparent=neinMit Busankopplung=jaNebenstelleneingang=neinBusspannungsversorgung=jaUnterkriechschutz=neinRückfeldüberwachung=neinBetriebsartenschalter=jaTierschneise=jaTreppenlichtautomatik=jaAnsprechhelligkeit einstellbar=jaTeach-Funktion für Ansprechhelligkeit=neinAusschaltverzögerung selbstlernend=neinDALI-2 zertifiziert=neinMit Akustiksensor=neinOptimale Montagehöhe=1,1 mMax. Reichweite zu einer Seite=5 mMax. Reichweite frontal=5 mErfassungswinkel vertikal=15 °Erfassungswinkel horizontal=180 °Anzahl der Kanäle=2Min. Einsc...108,03 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
MDT technologies Bewegungsmelder/Auto BWM-63004.03SBussystem KNX=jaBussystem KNX-RF (Funk)=neinBussystem KNX Secure=jaBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinAusführung=BewegungsmelderMontageart=UnterputzGeeignet für Deckenmontage=neinGeeignet für Wandmontage=jaWerkstoff=KunststoffWerkstoffgüte=ThermoplastAusführung der Oberfläche=glänzendFarbe=weißRAL-Nummer (ähnlich)=9016Transparent=neinMit Busankopplung=jaNebenstelleneingang=neinBusspannungsversorgung=jaUnterkriechschutz=neinRückfeldüberwachung=neinBetriebsartenschalter=jaTierschneise=jaTreppenlichtautomatik=jaAnsprechhelligkeit einstellbar=jaTeach-Funktion für Ansprechhelligkeit=neinAusschaltverzögerung selbstlernend=neinDALI-2 zertifiziert=neinMit Akustiksensor=neinOptimale Montagehöhe=1,1 mMax. Reichweite zu einer Seite=5 mMax. Reichweite frontal=5 mErfassungswinkel vertikal=15 °Erfassungswinkel horizontal=180 °Anz...108,03 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
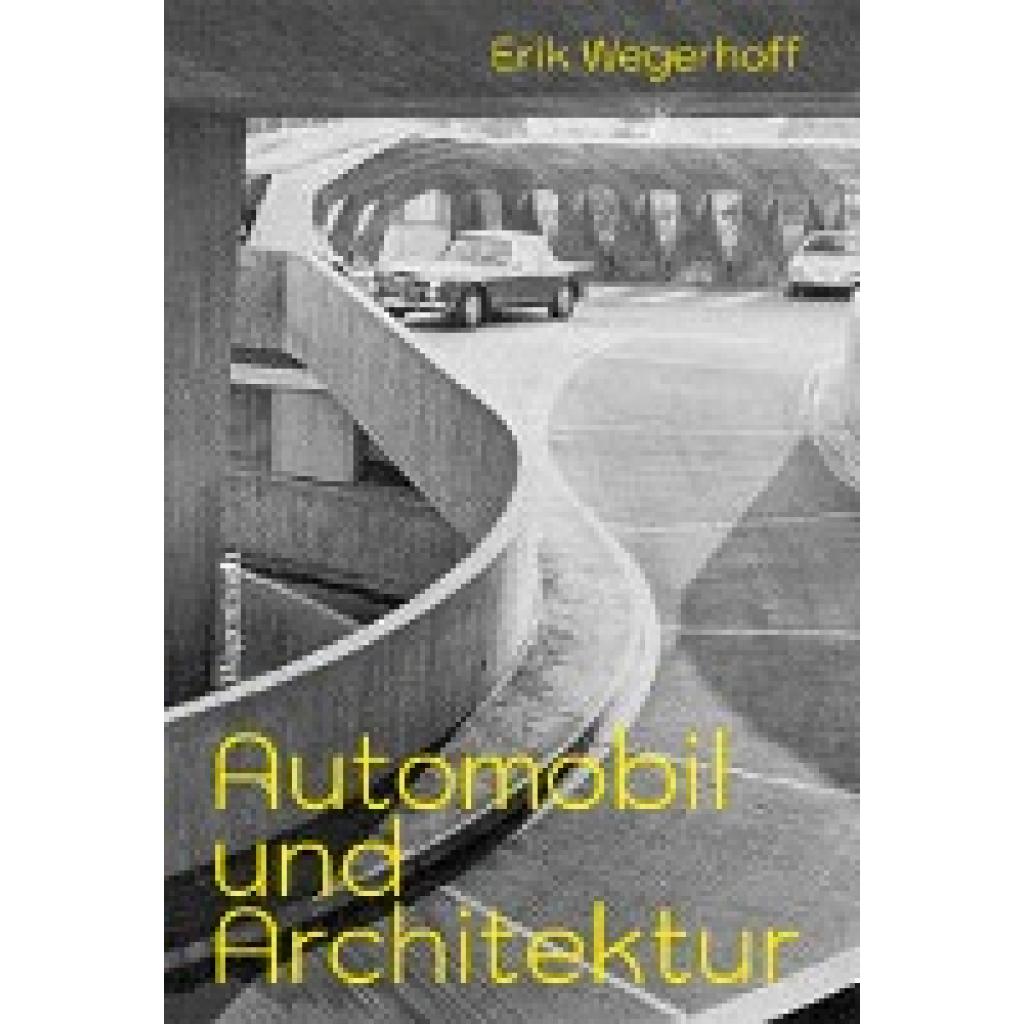
Wegerhoff, Erik: Automobil und ArchitekturAutomobil und Architektur , Ein kreativer Konflikt , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 20231012, Produktform: Leinen, Titel der Reihe: Allgemeines Programm - Sachbuch (Wagenbach)##, Autoren: Wegerhoff, Erik, Seitenzahl/Blattzahl: 237, Keyword: USA; ADAC; Auto; Stau; Vals; Bauen; Paris; Berlin; Statik; Autopia; Bremsen; Highway; Moderne; Straße; Venedig; Verkehr; Zürich; Autobahn; Bewegung; Lingotto; Mossehaus; Parkplatz; Rennwagen; Ökologie; Autofahrer; Mobilität; Städtebau; Fußgänger; Peter Blake; Le Corbusier; Spielstraße; Baugeschichte; Nachhaltigkeit; 20. Jahrhundert; Geschwindigkeit; Erich Mendelsohn; Kulturgeschichte; Mobilitätswende; Zukunft der Stadt; Architekturtheorie; Architekturgeschichte, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architektur / Geschichte, Regionen, Fachkategorie: Geschichte der Architektur, Zeitraum: Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.)~Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Thema: Verstehen, Warengruppe: HC/Architektur, Fachkategorie: Architekturtheorie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wagenbach Klaus GmbH, Verlag: Wagenbach Klaus GmbH, Verlag: Wagenbach, Klaus, GmbH, Verlag, Länge: 242, Breite: 165, Höhe: 20, Gewicht: 483, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Autor: 9783803136404 9783803126801 9783803127648, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 285010232,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff EStG:
-
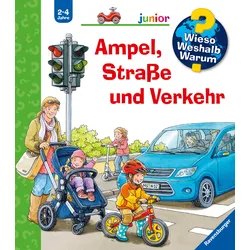
Wieso? Weshalb? Warum? junior (48) Ampel, Straße und VerkehrMit dem Buch „Wieso? Weshalb? Warum? junior Ampel, Straße und Verkehr“ werden die Grundlagen der Verkehrserziehung spielerisch vermittelt. Es zeigt Kindern ab 2 Jahren anhand von alltäglichen Szenen, wie man sich sicher im Straßenverkehr bewegt. geeignet für Kinder von 2 bis 4 Jahren mit vielen Bewegungsklappen zum Entdecken anschauliche Illustrationen zu typischen Verkehrssituationen inklusive Fehlersuchbild und Ampelrätsel am Ende des Buches stabile Spiralbindung für eine einfache Handhabung Dieses Bilderbuch aus der beliebten „Wieso? Weshalb? Warum?“-Reihe bringt Kleinkindern die wichtigsten Verhaltensregeln im Straßenverkehr näher. Es wird zum Beispiel erklärt, wie eine Straße sicher an einer Ampel oder einem Zebrastreifen überquert wird und warum es wichtig ist, vorher immer nach links und rechts zu schauen. Zudem wird thematisiert, weshalb Fahrradhelme, helle Kleidung und Reflektoren für die eigene Sicherheit von Bedeutung sein können. Eine Verkehrspolizistin, die den Kindergarten besucht, führt durch die verschiedenen Themen und macht das Lernen zu einem unterhaltsamen Erlebnis.11,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
MDT technologies Bewegungsmelder/Auto BWM-55001.03SBussystem KNX=jaBussystem KNX-RF (Funk)=neinBussystem KNX Secure=jaBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinAusführung=BewegungsmelderMontageart=UnterputzGeeignet für Deckenmontage=neinGeeignet für Wandmontage=jaWerkstoff=KunststoffWerkstoffgüte=ThermoplastAusführung der Oberfläche=mattFarbe=weißRAL-Nummer (ähnlich)=9010Transparent=neinMit Busankopplung=jaNebenstelleneingang=neinBusspannungsversorgung=jaUnterkriechschutz=neinRückfeldüberwachung=neinBetriebsartenschalter=jaTierschneise=jaTreppenlichtautomatik=jaAnsprechhelligkeit einstellbar=jaTeach-Funktion für Ansprechhelligkeit=neinAusschaltverzögerung selbstlernend=neinDALI-2 zertifiziert=neinMit Akustiksensor=neinOptimale Montagehöhe=1,1 mMax. Reichweite zu einer Seite=5 mMax. Reichweite frontal=5 mErfassungswinkel vertikal=15 °Erfassungswinkel horizontal=180 °Anzahl ...108,03 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
MDT technologies Bewegungsmelder/Auto BWM-55002.03SBussystem KNX=jaBussystem KNX-RF (Funk)=neinBussystem KNX Secure=jaBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinAusführung=BewegungsmelderMontageart=UnterputzGeeignet für Deckenmontage=neinGeeignet für Wandmontage=jaWerkstoff=KunststoffWerkstoffgüte=ThermoplastAusführung der Oberfläche=glänzendFarbe=weißRAL-Nummer (ähnlich)=9010Transparent=neinMit Busankopplung=jaNebenstelleneingang=neinBusspannungsversorgung=jaUnterkriechschutz=neinRückfeldüberwachung=neinBetriebsartenschalter=jaTierschneise=jaTreppenlichtautomatik=jaAnsprechhelligkeit einstellbar=jaTeach-Funktion für Ansprechhelligkeit=neinAusschaltverzögerung selbstlernend=neinDALI-2 zertifiziert=neinMit Akustiksensor=neinOptimale Montagehöhe=1,1 mMax. Reichweite zu einer Seite=5 mMax. Reichweite frontal=5 mErfassungswinkel vertikal=15 °Erfassungswinkel horizontal=180 °Anz...108,03 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
MDT technologies Bewegungsmelder/Auto BWM-55006.03SBussystem KNX=jaBussystem KNX-RF (Funk)=neinBussystem KNX Secure=jaBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinAusführung=BewegungsmelderMontageart=UnterputzGeeignet für Deckenmontage=neinGeeignet für Wandmontage=jaWerkstoff=KunststoffWerkstoffgüte=ThermoplastAusführung der Oberfläche=mattFarbe=schwarzTransparent=neinMit Busankopplung=jaNebenstelleneingang=neinBusspannungsversorgung=jaUnterkriechschutz=neinRückfeldüberwachung=neinBetriebsartenschalter=jaTierschneise=jaTreppenlichtautomatik=jaAnsprechhelligkeit einstellbar=jaTeach-Funktion für Ansprechhelligkeit=neinAusschaltverzögerung selbstlernend=neinDALI-2 zertifiziert=neinMit Akustiksensor=neinOptimale Montagehöhe=1,1 mMax. Reichweite zu einer Seite=5 mMax. Reichweite frontal=5 mErfassungswinkel vertikal=15 °Erfassungswinkel horizontal=180 °Anzahl der Kanäle=2Min. Einsc...108,03 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
MDT technologies Bewegungsmelder/Auto BWM-63004.03SBussystem KNX=jaBussystem KNX-RF (Funk)=neinBussystem KNX Secure=jaBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinAusführung=BewegungsmelderMontageart=UnterputzGeeignet für Deckenmontage=neinGeeignet für Wandmontage=jaWerkstoff=KunststoffWerkstoffgüte=ThermoplastAusführung der Oberfläche=glänzendFarbe=weißRAL-Nummer (ähnlich)=9016Transparent=neinMit Busankopplung=jaNebenstelleneingang=neinBusspannungsversorgung=jaUnterkriechschutz=neinRückfeldüberwachung=neinBetriebsartenschalter=jaTierschneise=jaTreppenlichtautomatik=jaAnsprechhelligkeit einstellbar=jaTeach-Funktion für Ansprechhelligkeit=neinAusschaltverzögerung selbstlernend=neinDALI-2 zertifiziert=neinMit Akustiksensor=neinOptimale Montagehöhe=1,1 mMax. Reichweite zu einer Seite=5 mMax. Reichweite frontal=5 mErfassungswinkel vertikal=15 °Erfassungswinkel horizontal=180 °Anz...108,03 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wegerhoff, Erik: Automobil und ArchitekturAutomobil und Architektur , Ein kreativer Konflikt , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 20231012, Produktform: Leinen, Titel der Reihe: Allgemeines Programm - Sachbuch (Wagenbach)##, Autoren: Wegerhoff, Erik, Seitenzahl/Blattzahl: 237, Keyword: USA; ADAC; Auto; Stau; Vals; Bauen; Paris; Berlin; Statik; Autopia; Bremsen; Highway; Moderne; Straße; Venedig; Verkehr; Zürich; Autobahn; Bewegung; Lingotto; Mossehaus; Parkplatz; Rennwagen; Ökologie; Autofahrer; Mobilität; Städtebau; Fußgänger; Peter Blake; Le Corbusier; Spielstraße; Baugeschichte; Nachhaltigkeit; 20. Jahrhundert; Geschwindigkeit; Erich Mendelsohn; Kulturgeschichte; Mobilitätswende; Zukunft der Stadt; Architekturtheorie; Architekturgeschichte, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architektur / Geschichte, Regionen, Fachkategorie: Geschichte der Architektur, Zeitraum: Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.)~Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Thema: Verstehen, Warengruppe: HC/Architektur, Fachkategorie: Architekturtheorie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wagenbach Klaus GmbH, Verlag: Wagenbach Klaus GmbH, Verlag: Wagenbach, Klaus, GmbH, Verlag, Länge: 242, Breite: 165, Höhe: 20, Gewicht: 483, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Autor: 9783803136404 9783803126801 9783803127648, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 285010232,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dorsch, Monique: Verkehr und TourismusVerkehr und Tourismus , Eine Einführung mit Fallstudien , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2. überarb. Auflage, Erscheinungsjahr: 20240115, Produktform: Leinen, Autoren: Dorsch, Monique, Edition: REV, Auflage: 24002, Auflage/Ausgabe: 2. überarb. Auflage, Seitenzahl/Blattzahl: 411, Keyword: Autoanreise; Autoreisezüge; Bergbahnen; Billigflüge; Blablacar; Brennerautobahn; Bus; Clubschiff; Condor; Deutsche Bahn; Donauradweg; Eisenbahn; Eurocity; Eventourismus; Eventverkehr; Ferienflüge; Fernbus; Flixbus; Flugverkehr; Glacier Express; Grand Tour of Switzerland; Hafenrundfahrten; Hausboottourismus; Hochgeschwindigkeitszüge; Hurtigruten; Intercity; Jugendherbergen; Lehrbuch; Leitsysteme; Linienflüge; Lufthansa; Luftverkehr; Mallorca; Mietwagen; Mobilitätskonzepte; Mobilitätsmanagement; Musicalangebot; Nachhaltiges Reisen; Nachhaltigkeit; Nachtzüge; Oldtimertreffen; Orientexpress; Overtourismus; Radreisen; Radwanderweg; Reisen; Reiseverkehr; Reiseweg; Schienenverkehr, Fachschema: Reise / Tourismus~Tourismus~Verkehr~Studium, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Tourismusgeographie, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 199, Breite: 265, Höhe: 31, Gewicht: 1138, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MDT technologies Bewegungsmelder/Auto BWM-55T01.03SBussystem KNX=jaBussystem KNX-RF (Funk)=neinBussystem KNX Secure=jaBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinAusführung=BewegungsmelderMontageart=UnterputzGeeignet für Deckenmontage=neinGeeignet für Wandmontage=jaWerkstoff=KunststoffWerkstoffgüte=ThermoplastAusführung der Oberfläche=mattFarbe=weißRAL-Nummer (ähnlich)=9010Transparent=neinMit Busankopplung=jaNebenstelleneingang=neinBusspannungsversorgung=jaUnterkriechschutz=neinRückfeldüberwachung=neinBetriebsartenschalter=jaTierschneise=jaTreppenlichtautomatik=jaAnsprechhelligkeit einstellbar=jaTeach-Funktion für Ansprechhelligkeit=neinAusschaltverzögerung selbstlernend=neinDALI-2 zertifiziert=neinMit Akustiksensor=neinOptimale Montagehöhe=1,1 mMax. Reichweite zu einer Seite=5 mMax. Reichweite frontal=5 mErfassungswinkel vertikal=15 °Erfassungswinkel horizontal=180 °Anzahl ...121,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.